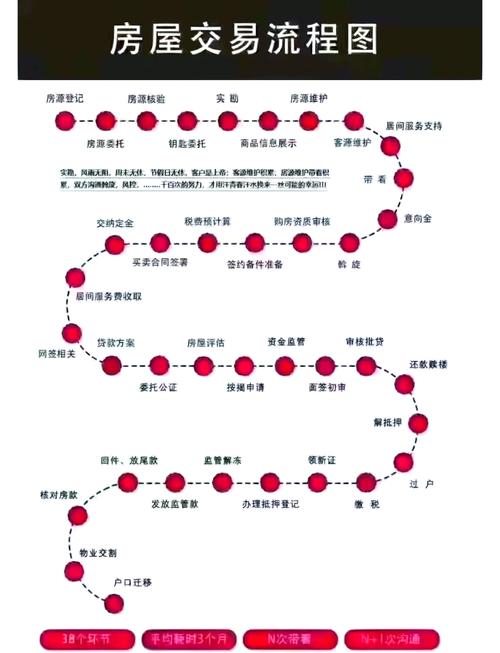
居間服務的增值稅定性 經紀代理服務應稅范圍解析
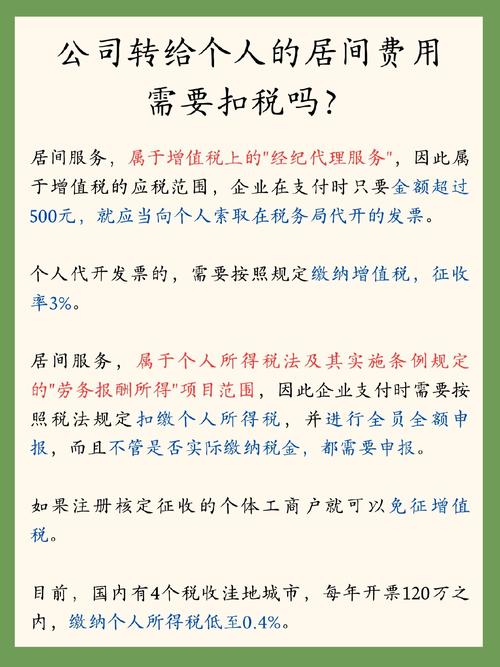
在市場經濟活動中,居間服務作為一種常見的商業中介行為,在促進交易、降低信息不對稱方面發揮著重要作用。所謂居間服務,通常指居間人向委托人報告訂立合同的機會或者提供訂立合同的媒介服務,委托人支付報酬的活動。隨著增值稅制度的不斷完善,居間服務在稅法上的定性問題日益受到關注。根據現行增值稅法規,居間服務屬于增值稅上的“經紀代理服務”,因而屬于增值稅的應稅范圍。本文將從居間服務的法律內涵、增值稅分類歸屬、應稅性分析以及實務影響等方面展開探討。
一、居間服務的法律與稅務界定
居間服務在民事法律中有著明確的定義。《民法典》第九百六十一條規定:“中介合同是中介人向委托人報告訂立合同的機會或者提供訂立合同的媒介服務,委托人支付報酬的合同。”居間人(即中介人)的核心義務是促成委托人與第三人之間訂立合同,其本身并不作為合同的當事人,也不承擔合同履行的風險。這種“中間人”角色決定了居間服務在性質上屬于一種代理或中介行為。
在增值稅法領域,根據《營業稅改征增值稅試點實施辦法》(財稅〔2016〕36號)附《銷售服務、無形資產、不動產注釋》,經紀代理服務屬于“現代服務—商務輔助服務”下的一個子稅目。該注釋明確:“經紀代理服務,是指各類經紀、中介、代理服務。包括金融代理、知識產權代理、貨物運輸代理、代理報關、法律代理、房地產中介、職業中介、婚姻中介、代理記賬、拍賣等。”可見,居間服務完全符合經紀代理服務的定義,即通過中介行為促成他人交易并收取報酬。因此,居間服務在增值稅上應歸類為經紀代理服務。
二、居間服務屬于增值稅應稅范圍的依據
增值稅的征稅對象是在中華人民共和國境內銷售貨物、服務、無形資產、不動產以及進口貨物的單位和個人。根據《增值稅暫行條例》及“營改增”相關文件,現代服務中的經紀代理服務屬于增值稅應稅服務范圍。居間服務作為經紀代理服務的一種具體形式,自然也被納入其中。具體而言:
- 從服務性質看:居間服務提供的是中介勞務,即居間人利用自身信息、渠道或專業能力為委托人尋找交易機會或促成交易,這種勞務具有明顯的服務特征,屬于增值稅意義上的“服務”。
- 從稅法分類看:經紀代理服務的定義直接涵蓋了居間行為。無論是報告訂約機會的“報告居間”,還是提供媒介服務的“媒介居間”,均落入經紀代理服務的范疇。
- 從有償性看:居間服務以委托人支付報酬為對價,具有營利性,符合增值稅對“有償”銷售服務征稅的邏輯。
因此,居間服務屬于增值稅的應稅范圍,提供居間服務的單位和個人應當依法繳納增值稅。
三、居間服務增值稅的計稅方法與稅率
作為經紀代理服務,居間服務的增值稅處理遵循以下規則:
- 稅率:一般納稅人提供居間服務,適用6%的增值稅稅率;小規模納稅人適用3%的征收率(根據現行優惠政策,可能減按1%征收)。
- 計稅依據:銷售額為居間人取得的全部價款和價外費用,但需注意,如果居間人代為收取并支付給委托人或第三人的款項,若符合條件可作為代收轉付款項,不計入銷售額。
- 進項稅額抵扣:一般納稅人取得與居間服務相關的合法扣稅憑證(如辦公費、差旅費等),其進項稅額可以按規定抵扣。
- 發票開具:居間人收取報酬時,應向委托人開具增值稅發票,通常為“經紀代理服務”品名。
需要特別注意的是,如果居間服務涉及跨境交易,還可能適用增值稅零稅率或免稅政策,具體需根據服務發生地、接受方所在地等判斷。
四、實務中常見的居間服務稅務爭議與風險
盡管居間服務屬于增值稅應稅范圍已無爭議,但在實務中仍存在一些模糊地帶和風險點:
- 居間與代理的區別:嚴格來說,代理是以被代理人名義實施法律行為,而居間僅提供訂約機會或媒介服務。但增值稅注釋將兩者合并為“經紀代理服務”,因此無論哪種形式,均按同一稅目征稅。
- 傭金與居間費:居間報酬常以“傭金”名義支付,二者在增值稅上并無本質區別,均屬于經紀代理服務收入。
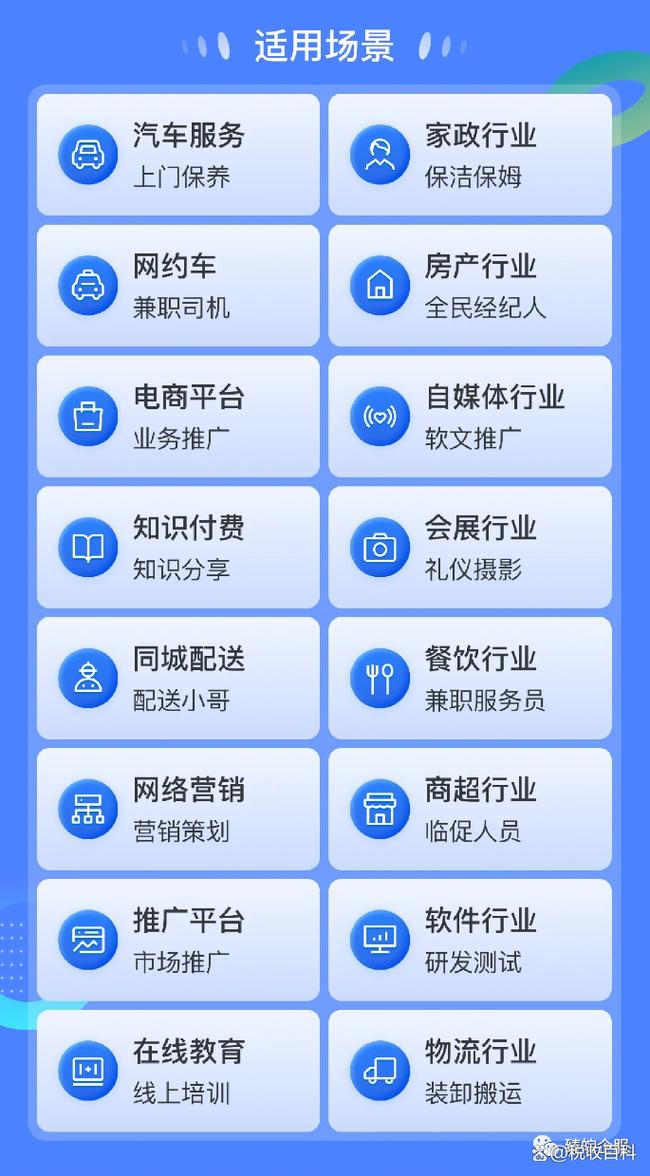
- 自然人從事居間服務:自然人提供居間服務,若未辦理稅務登記,通常由支付方按“勞務報酬”預扣個人所得稅,但增值稅方面,自然人可作為小規模納稅人享受月銷售額10萬元以下免征增值稅的優惠(需代開發票)。
- 隱性居間與陰陽合同:部分居間人為了避稅,不申報收入或簽訂“陰陽合同”,這屬于偷逃增值稅行為,存在較大稅務風險。
- 地下中介:一些非正規中介不辦理稅務登記,不繳納稅款,但隨著金稅四期和大數據監控的推進,此類行為被稽查的可能性顯著增加。
五、結論與建議
居間服務因其本質是促成他人交易的中介行為,在增值稅上被明確歸類為“經紀代理服務”,屬于增值稅的應稅范圍。提供居間服務的納稅人應當依法履行增值稅納稅義務,合規開具發票,準確核算銷售額,并妥善處理相關進項抵扣。在支付居間費用時,也應取得合法有效的增值稅發票,以維護自身的稅務合規。
隨著增值稅立法進程的推進(如《增值稅法》的出臺),經紀代理服務的具體規則可能進一步細化。納稅人和稅務從業者應持續關注政策動態,確保在享受居間服務商業價值的規避潛在的稅務風險。
如若轉載,請注明出處:http://m.zssu.cn/product/49.html
更新時間:2026-11-11 13:07:08